소득공제 챙기기!
신용카드 절세 팁!
안녕하세요, Josh입니다!
11월 중순이 지나면 유난히 바빠지는 단어가 있죠.
바로 ‘연말정산’, 그리고 ‘소득공제’입니다.
올해 신용카드 사용액을 보며 “한도 다 채웠나?” 확인하시는 분들 많으실 거예요.
그런데 의외로 많은 사람들이 한도를 채우는 것보다 더 중요한 것, 즉 ‘패턴 조정’을 놓칩니다.
오늘은 2025년을 앞두고 연말 막판 ‘소득공제 챙기기 루틴’을 점검해 보는 시간이에요.
특히 신용카드 사용 패턴별 절세 전략을 중심으로 완전 정리해볼게요! 💪
1. 신용카드 소득공제, 기본 구조부터 이해하자
📍소득공제란?
내가 쓴 소비액 중 일부를 세금 계산 시 ‘소득에서 빼주는 제도’입니다.
즉, 카드로 쓴 금액이 많을수록 세금이 줄어드는 구조예요.
공제 대상은 신용카드뿐 아니라 **체크카드, 현금영수증, 간편결제(삼성페이·카카오페이 등)**도 포함됩니다.
📍 기본 조건
✔️ 총 급여액의 25% 초과분부터 공제 가능
✔️ 공제 한도: 총 300만 원 (최대 600만 원까지 확대 가능)
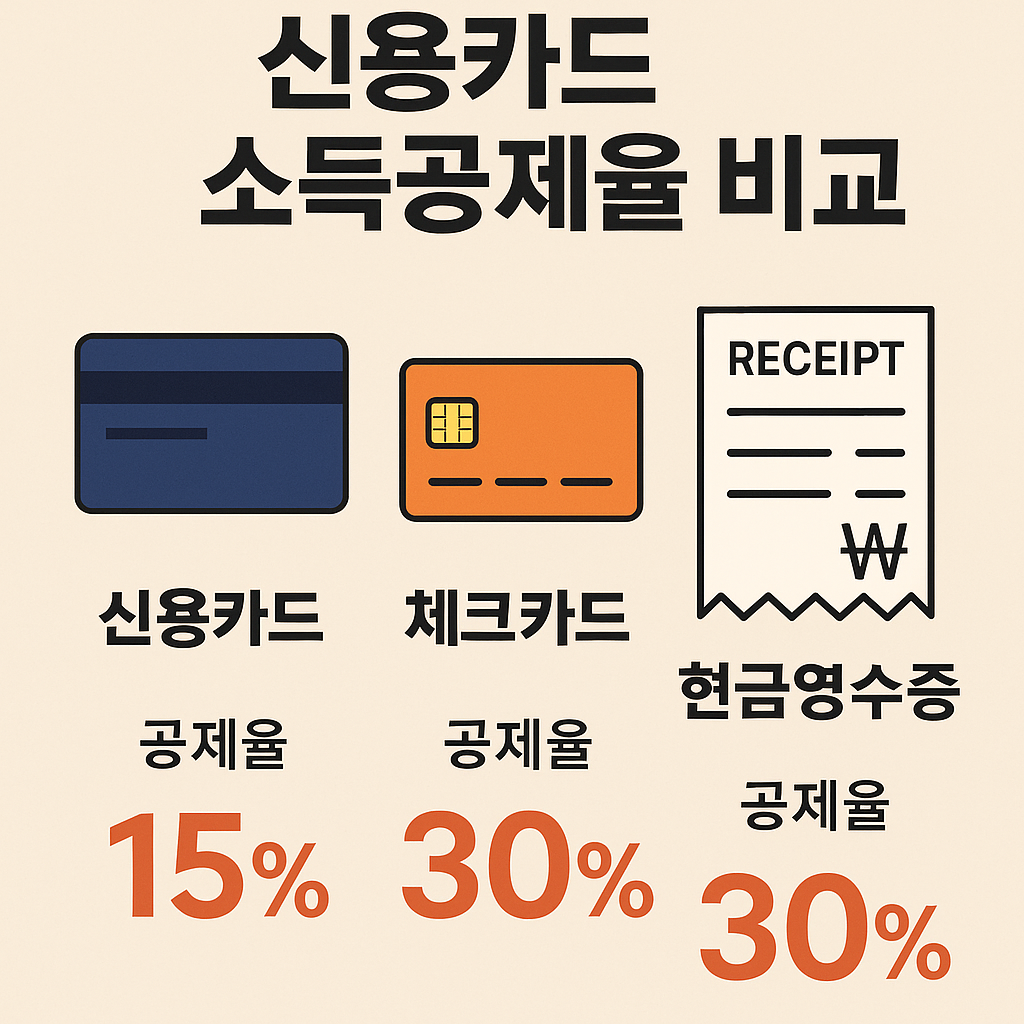
✔️ 신용카드 15%, 체크카드·현금영수증 30% 공제율 적용
즉, 연봉이 4천만 원이라면 1천만 원(25%)을 넘는 금액부터 공제 대상이 되는 거예요.
📍예를 들어,
연봉 4천만 원 직장인이 연간 신용카드로 1,500만 원을 썼다면
초과금액 500만 원 × 15% = 75만 원 공제를 받을 수 있습니다.
2. 신용카드 vs 체크카드, 언제 무엇이 유리할까
📍연말정산 시즌의 단골 질문,
“신용카드랑 체크카드 중 뭐가 더 유리할까요?”
정답은 “둘 다 써야 한다”입니다.
단, 타이밍이 중요합니다.
| 구분 | 공제율 | 특징 | 활용 포인트 |
| 신용카드 | 15% | 소비 실적 채우기 용 | 상반기 고정비 결제용 |
| 체크카드/현금영수증 | 30% | 공제율 두 배 | 하반기 집중 사용 권장 |
즉, 상반기에는 신용카드로 생활비 결제,
하반기(특히 11~12월)는 체크카드로 집중 사용하는 것이 정답이에요.
💡 Tip:
11월 이후엔 신용카드 대신 체크카드·간편결제로 전환하세요.
공제율이 2배 차이 나기 때문에, 같은 소비라도 세금 절약 효과가 큽니다.
3. 사용 패턴별 절세 전략
📍연말정산에서 중요한 건 ‘얼마 썼냐’보다 ‘어떻게 썼냐’입니다.
그래서 자주 사용하는 패턴별 전략 3단 루틴을 공유할게요.
① 생활비 중심형
📍신용카드로 이미 25% 초과분을 채운 경우
이 경우 남은 기간엔 체크카드·현금영수증 중심으로 결제 전환하세요.
특히 식비, 교통비, 통신비, 공공요금 같은 고정비를 전환하면 가장 효율적입니다.
📍포인트:
✔️ 12월 공과금 납부 시 현금영수증 등록 가능
✔️ 배달앱·마트·병원비도 체크카드 결제로 전환
② 맞벌이·부부형
📍 부부가 각각 카드를 쓰는 경우
두 사람 모두 각자 명의로 소득공제 가능하지만,
소득이 낮은 쪽이 공제효과가 더 큽니다.
예를 들어, 남편 연봉 7,000만 원 / 아내 3,000만 원이라면
아내 명의 카드로 지출을 몰아주는 게 더 절세됩니다.
📍포인트:
✔️ 부부 중 총급여가 낮은 사람의 카드로 지출 집중
✔️ 자녀 교육비, 의료비, 보험료는 명의별로 분리 관리
③ 자영업자·프리랜서형
📍사업소득자도 카드 공제가 가능할까?
네, 사업소득자(프리랜서 포함)도
사업용 지출이 아닌 ‘개인생활비’는 공제받을 수 있습니다.
단, 사업자카드로 결제한 항목은 불가능하고
개인 명의 카드로 사용한 금액만 공제 대상이에요.
📍포인트:
✔️ 사업용 계좌와 개인 카드 사용 구분 필수
✔️ 간편결제(카카오페이, 네이버페이 등)도 공제 가능
4. 업종별 공제 차이 – 모든 소비가 같지 않다
📍신용카드 소득공제는 업종별로 적용 범위가 다릅니다.
모든 소비가 공제되는 건 아니에요.
| 업종 | 공제 가능 여부 | 비고 |
| 일반음식점, 마트, 병원, 약국 | ○ | 대부분 가능 |
| 보험료, 세금, 아파트 관리비 | ✕ | 공제 제외 |
| 온라인몰(쿠팡 등) | ○ | 카드사 매입 시점 기준 |
| 유흥업소, 골프장, 해외 결제 | ✕ | 공제 제외 |
| 교통비, 통신요금 | ○ | 자동이체도 가능 |
즉, ‘카드 사용액 전체’가 아니라
공제 대상 업종 소비액만 계산된다는 점을 잊지 마세요.
💡 Tip:
연말정산 전 카드사 앱에서 “연말정산 예상 공제액” 조회 서비스를 이용하면
업종별로 공제 가능 금액을 자동으로 계산해줍니다.
5. 2025년 달라진 공제 규정 체크
📍올해부터는 소득공제 계산 방식에도 몇 가지 변화가 있습니다.
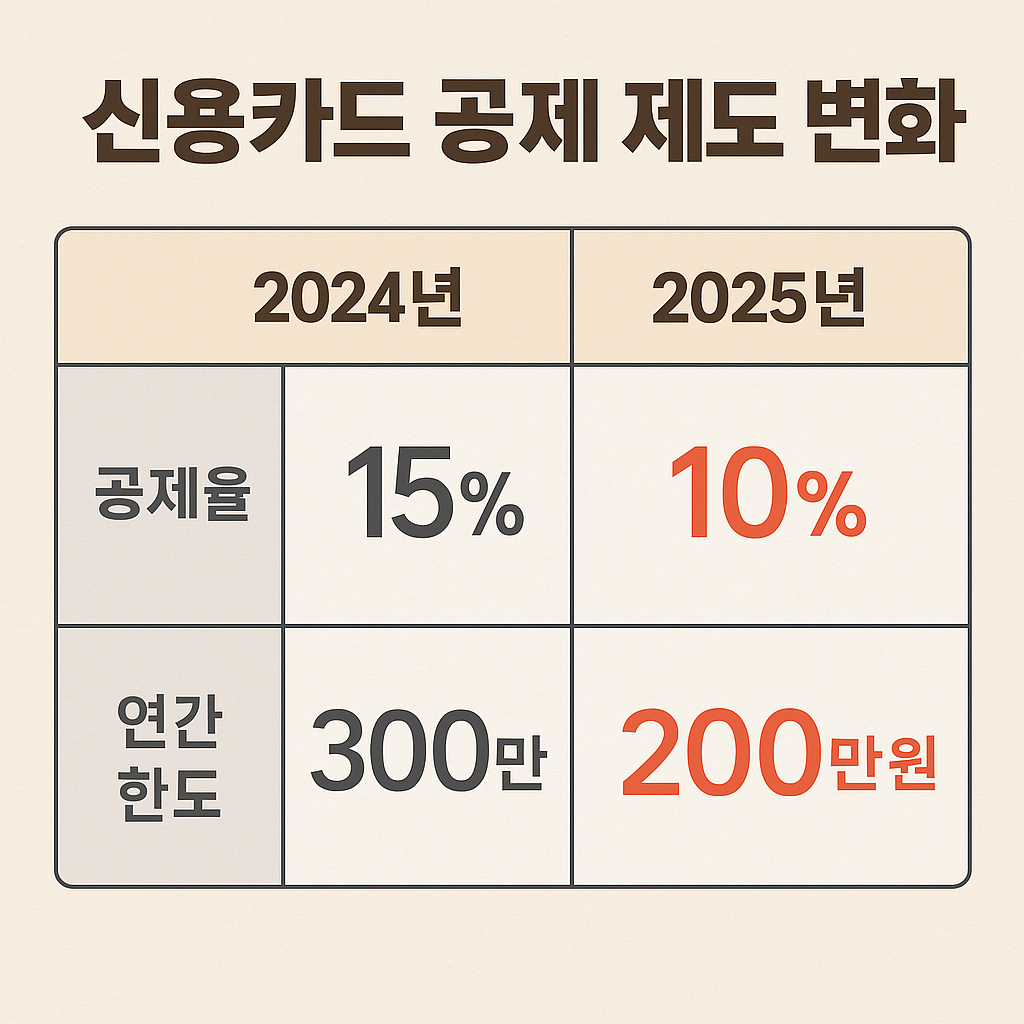
1. 신용카드 추가공제 폐지
✅ 2022~2024년 한시적으로 적용되던 ‘추가공제(특정 업종 10%)’가 종료되었습니다.
따라서 올해는 기본 공제율(15%·30%)만 적용됩니다.
2. 전통시장·대중교통 공제 유지
✅ 전통시장, 대중교통 사용액은 최대 100만 원 한도로 공제가 유지됩니다.
특히 지하철·버스비는 자동 집계되니 따로 제출할 필요가 없습니다.
3. 간편결제 서비스 확대
✅ 삼성페이, 네이버페이, 카카오페이 결제도
체크카드와 동일한 30% 공제율이 적용됩니다.
6. 실수하기 쉬운 연말정산 함정
📍소득공제는 “많이 쓴다 = 많이 돌려받는다”가 아닙니다.
몇 가지 착각이 오히려 환급액을 줄일 수 있어요.
① 총급여의 25% 미만이면 공제 ‘0원’
→ 연봉 3천만 원인 직장인이 카드 사용액이 700만 원이라면,
25%(750만 원)에 미달하기 때문에 공제를 받지 못합니다.
② 부양가족 카드 사용액은 명의자 기준
→ 자녀 명의 카드 사용액은 부모 공제가 불가합니다.
단, 미성년 자녀의 카드를 부모가 결제한 경우엔 부모 명의로 인정됩니다.
③ 의료비·교육비는 별도 항목
→ 이 항목은 카드 사용액과 관계없이 추가 공제로 분리됩니다.
따라서 의료비를 현금으로 냈다고 손해는 아니에요.
7. 추천 연말 카드 관리 루틴
📍저는 매년 11월이 되면 아래 루틴으로 연말정산 점검을 시작해요.
✅ 카드사별 사용내역 다운로드 (앱에서 가능)
✅ 공제 대상 업종 확인 (보험료·세금 제외)
✅ 남은 기간 체크카드·간편결제 중심으로 변경
✅ 12월 31일 이전 공제액 초과분 조정
📍예시:
연봉 5,000만 원 기준 25%는 1,250만 원.
10월 말까지 신용카드로 이미 1,200만 원을 썼다면
11~12월엔 체크카드로 200~300만 원 추가 소비가 가장 효율적입니다.
🔗 함께 보면 좋은 글
👉 [신용카드 사용 팁 – 실속 혜택 챙기면서 신용점수 안 깎이는 방법!]
[재테크] 신용카드 사용 팁 - 실속 혜택 챙기면서 신용점수 안 깎이는 방법!
신용카드 사용할 때 체크!혜택은 챙기면서 신용점수는 챙기는 방법! 안녕하세요, Josh입니다! 😊7월 들어 일상 속 고정지출도 늘고, 카드 혜택도 다시 챙겨보게 되는 시기죠.그런데 말이죠, 신용
joinwithjosh.com
👉 [2025 민생회복지원금 완벽 가이드 – 신청 대상, 지급 일정, 사용처 총정리]
[재테크] 2025 민생회복지원금 2차 신청 총정리 - 대상, 조건, 신청 방법, 지급일까지!
2025 민생회복지원금 2차!대상부터 지급일까지! 안녕하세요, Josh입니다! 😊9월 22일부터 드디어 2025 민생회복지원금 2차 신청이 시작됩니다.지난 1차 신청에서 조건이 까다롭거나,정보 부족으로
joinwithjosh.com
신용카드 소득공제는 ‘누가 더 많이 쓰냐’의 싸움이 아닙니다.
‘누가 더 똑똑하게 썼느냐’의 싸움이에요.
남은 1~2개월 동안 소비 패턴만 살짝 바꿔도
연말 세금이 수십만 원 차이가 날 수 있습니다.
📌 핵심 요약
✅ 총급여의 25% 초과분부터 공제 가능
✅ 신용카드 15%, 체크카드·현금영수증 30%
✅ 남은 기간엔 체크카드·간편결제 집중
✅ 부부는 소득 낮은 사람 명의 카드로 몰기
✅ 12월 공과금·병원비도 현금영수증 등록 가능
'재테크 알아보기 > [재테크] ① 가계관리 & 금융 기초관리' 카테고리의 다른 글
| 2026년 자동차세 연납 신청 가이드 : 4.5% 할인 혜택과 카드사 이벤트 총정리 (0) | 2026.01.31 |
|---|---|
| 2026년 연말정산 IRP vs 연금저축펀드 비교 : 148만 원 환급받는 필승 전략 (1) | 2026.01.29 |
| [재테크] 2025년 ISA 만기 도래자 필수 체크리스트 – 세금·이전·운용 팁 (1) | 2025.10.28 |
| [재테크] 연말 소비 관리 꿀팁 – 11월부터 시작하는 지출 다이어트 루틴 (0) | 2025.10.16 |
| [재테크] 2025년 달라지는 신용평가 제도 - 대출·카드에 미치는 영향 (2) | 2025.10.05 |


